教養としてのM&A【第1回 なぜ日本企業のM&Aは「過去最多」を更新し続けるのか?】〜東証再編と「PBR1倍割れ」から読み解く市場の構造変化〜
STORY
教養としてのM&A【第1回 なぜ日本企業のM&Aは「過去最多」を更新し続けるのか?】 〜東証再編と「PBR1倍割れ」から読み解く市場の構造変化〜
 教養としてのM&A【第1回 なぜ日本企業のM&Aは「過去最多」を更新し続けるのか?】 〜東証再編と「PBR1倍割れ」から読み解く市場の構造変化〜
2026/09/11
2025年、日本企業のM&A件数は5,000件を超え過去最多を記録し、金額ベースでも約38兆円という高水準に達し、国内のM&A市場は活性化しています。市場の活性化と共に、ニュースでM&Aに触れる機会も増え、その背景や狙いを理解することは、経済や企業の動きを読み解くうえで重要になっており、今やM&Aはビジネスマンの必須教養の一つとなっています。
本連載は、日本初のM&A専業ファームとして数十年にわたりM&A市場の動向を見つめてきたM&Aキャピタルパートナーズのグループ会社であるレコフのシンクタンク部門 リサーチ部の知見を集めた書籍『教養としてのM&A』をもとに、企業活動に深く関わるM&Aの変遷と現状を紐解いていきます。
第1回目は、過去最多を更新し続けるM&A市場の現状と、その引き金となっているコーポレートガバナンス改革や東証再編との深い結びつきについて解説します。
2025年のM&A件数は過去最多の5,000件超、金額は約38兆円へ
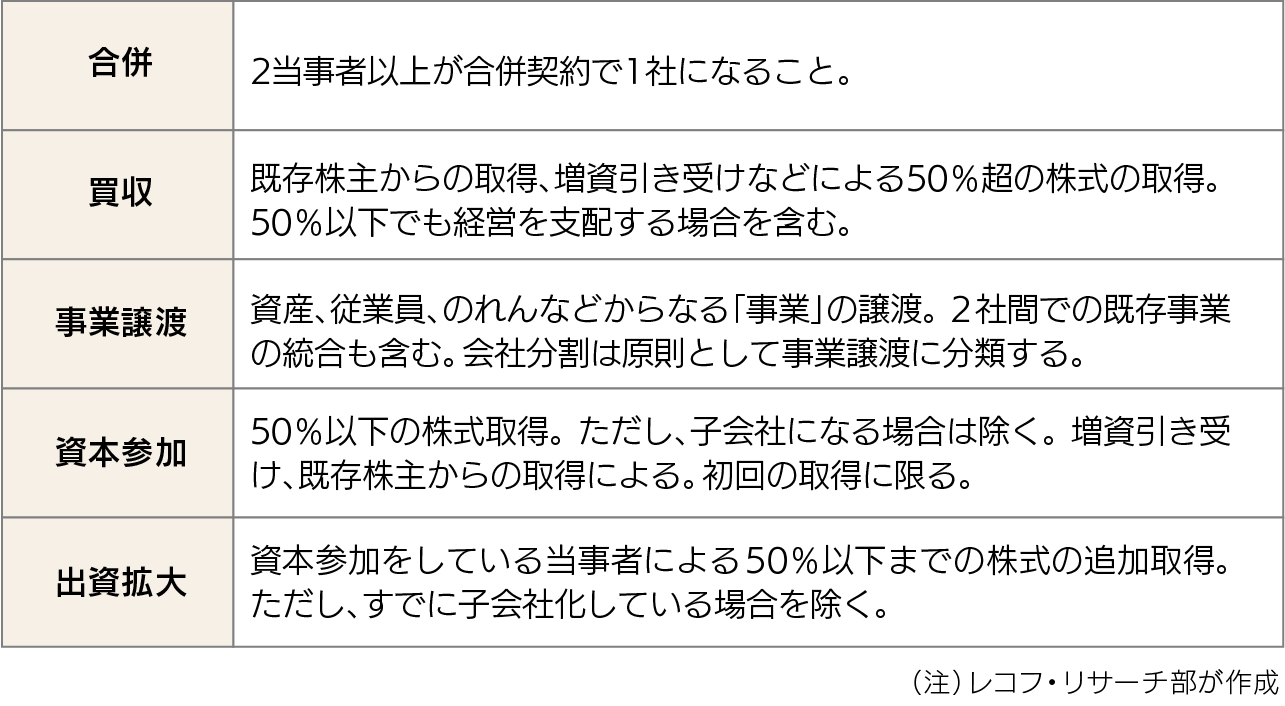
M&Aとは、「合併(Mergers)」と「買収(Acquisitions)」の頭文字をとった言葉です。M&Aの手法として認識されているものとして、複数の会社が1つになる合併や、株式取得による子会社化(買収)のほか、持株会社(ホールディングス)体制への移行、資本参加、一部事業の切り出しを行う事業譲渡などがあります。
2025年の日本企業によるM&A件数は5,000件超と最多を記録し、金額ベースでも約38兆円と過去最大の水準に達しました。内訳を見ると、件数では日本企業同士のM&A(IN-IN)が全体の80%を占める一方、金額では日本企業による海外企業の買収(IN-OUT)が48%、海外企業による日本企業の買収(OUT-IN)が16%を占めており、国境を越えたクロスボーダー案件が取引金額を押し上げていることがわかります。
一般的に、M&Aは買い手側が資金を拠出するため、景気や企業業績と連動する傾向があります。過去を振り返ると日本企業のM&A件数は、バブル崩壊後の1990年代に低迷し、その後、リーマン・ショックでも落ち込んだ時期がありました。近年は、企業の業績の伸長とともに件数が増加しており、最多を更新し続けています。
M&Aの形態
アベノミクス以降のガバナンス改革がもたらした意識変化
日本企業がM&Aに対して「攻めの姿勢」に転じた大きな契機として、2010年代半ばから始まった一連のコーポレートガバナンス改革が挙げられます。
2014年、金融庁と東京証券取引所(以下、東証)により、機関投資家の責任を示した「日本版スチュワードシップ・コード(SSC)」が策定されました。これは、機関投資家に対し、投資先企業との対話を通じて中長期的な成長を促す役割を求めたものです。
同年に経済産業省が発表した「伊藤レポート」では、日本企業の自己資本利益率(ROE)が欧米に比べて低い水準にあることが指摘され、上場企業に対して「ROE最低8%」の達成が提唱されました。企業が「稼ぐ力」(資本効率)を向上させるためには、中核事業の競争力強化とあわせて、稼げない事業の見直しが必要となります。
さらに2015年には、上場企業の統治原則を示した「コーポレートガバナンス・コード(CGC)」が策定されました。これに伴い、経営陣から独立した立場で経営を監督する独立社外取締役の選任が進展するなど、企業価値向上に対する上場企業の動機付けが制度面から強化されました。
スチュワードシップ・コードとコーポレートガバナンス・コードの関係図
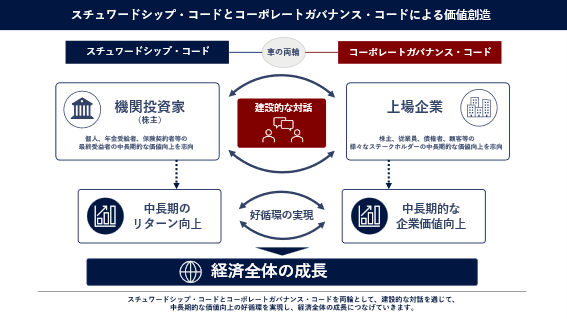
出典:金融庁 「スチュワードシップ・コード及びコーポレートガバナンス・コードのフォローアップ会議」資料より
伊藤レポートのメッセージ
- 資本がいかに効率的に事業活動で活用され、どれだけの成果を上げているかを表す、グローバルな有力指標がROE(自己資本利益率)
- グローバルな投資家と対話をする際の最低ラインとして8%を上回るROEを達成することに各企業はコミットすべき
(注)経済産業省ホームページよりレコフ・リサーチ部作成
東証再編と「PBR1倍割れ」への改善要請
東証はガバナンス改革と並行して、株式市場の改革を進めました。投資収益率の低迷に危機感を抱いた東証は、2022年に市場区分を再編し、「プライム」「スタンダード」「グロース」の3市場へ移行。併せてTOPIX(東証株価指数)の構成銘柄も見直され、市場に流通する株式の時価総額が重視されるようになりました。
新市場区分(2022年)におけるコンセプト
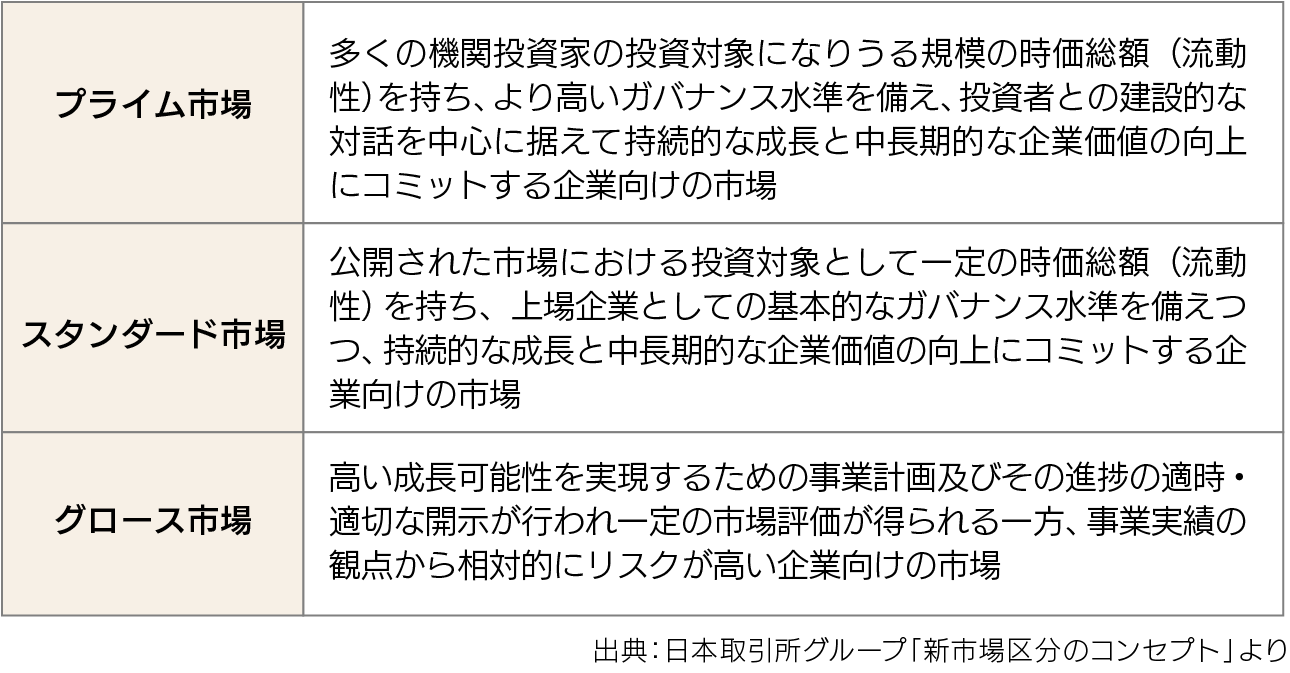
そして2023年に入り、東証はプライムおよびスタンダード市場の上場企業に対して「資本コストや株価を意識した経営の実現に向けた対応」の開示を要請しました。特に注目されたのが「PBR(株価純資産倍率)1倍割れ」の改善要請です。理論上、PBRが1倍を下回る状態は、会社の市場価値が解散価値(純資産)を下回っていることを意味します。当時、上場企業の5〜6割がPBR1倍割れの状態にあり、実質的な株価上昇に向けた改善が強く求められました。
また同年、経済産業省は「企業買収における行動指針」を策定しました。対象企業の同意を得ずに進められる買収を、従来の「敵対的買収」から「同意なき買収」という中立的な表現へ改め、買い手から真摯な買収提案を受けた場合、上場企業は企業価値や株主の利益に基づき「真摯な検討」を行うことが原則とされました。これにより、M&Aを事業戦略の実現に向けた現実的な選択肢として捉える上場企業が格段に増加しました。
あわせて読む
「選択と集中」で活発化する上場企業のM&Aとカーブアウト
ガバナンス強化や資本効率の改善要請を受け、上場企業のM&Aの多様化が加速しています。
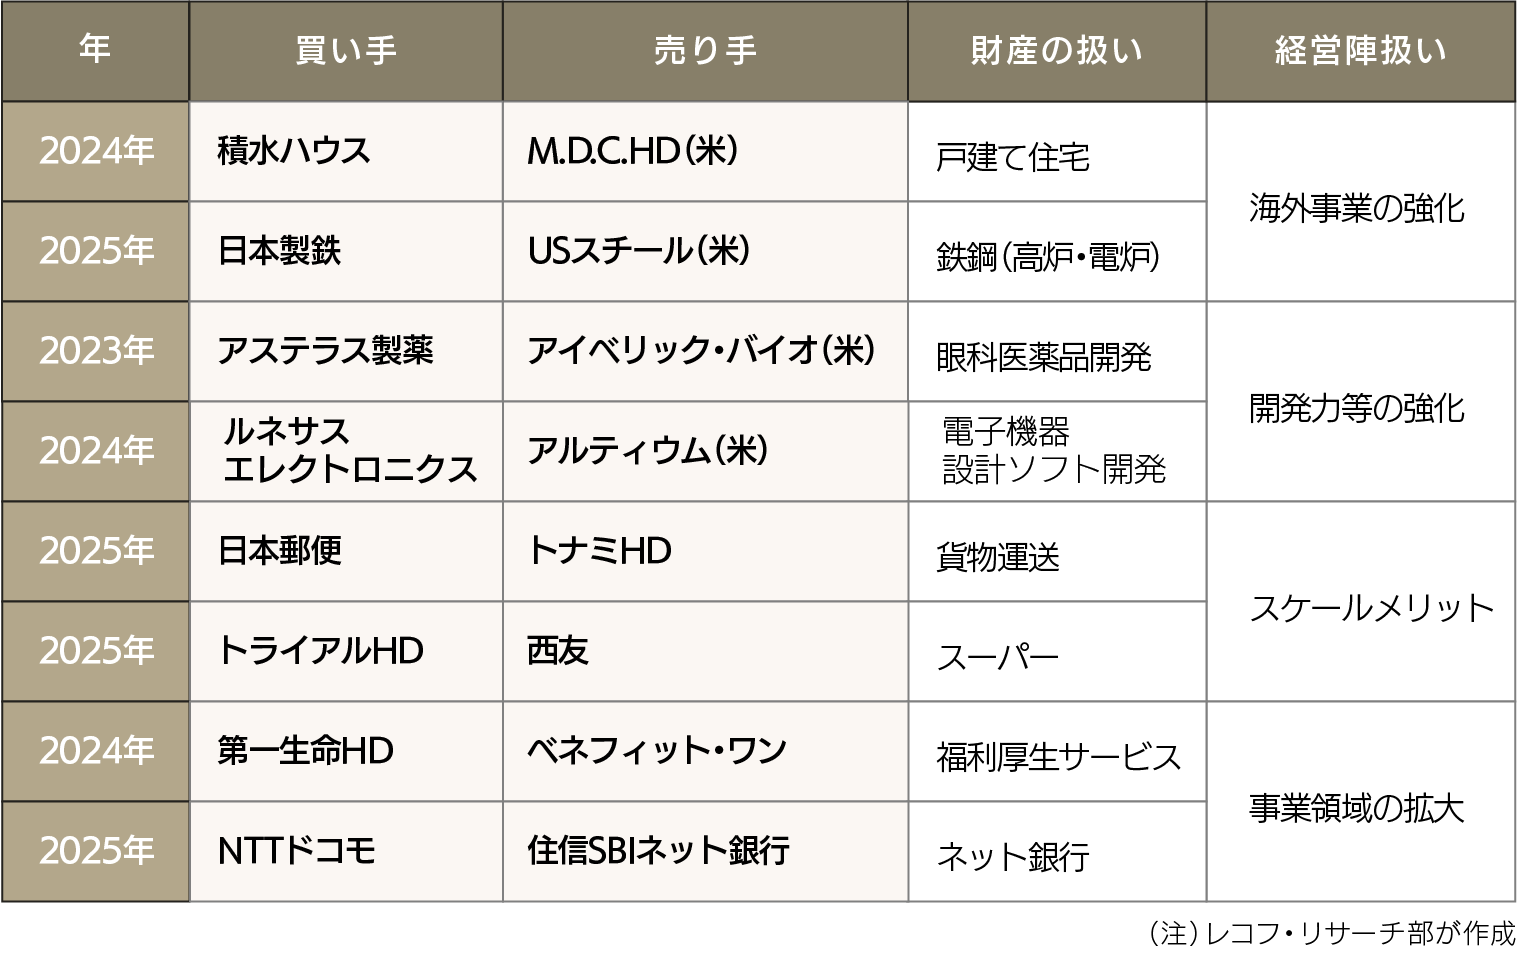
海外への事業展開を目的に、日本製鉄による米USスチールの買収や、積水ハウスによる米住宅会社の買収が進められたほか、国内では日本郵便によるトナミホールディングスの買収や、第一生命ホールディングスによるベネフィット・ワンの買収など、事業領域の拡大や再編を目的とした案件が相次ぎました。
上場企業が買い手となった2020年代の主な買収
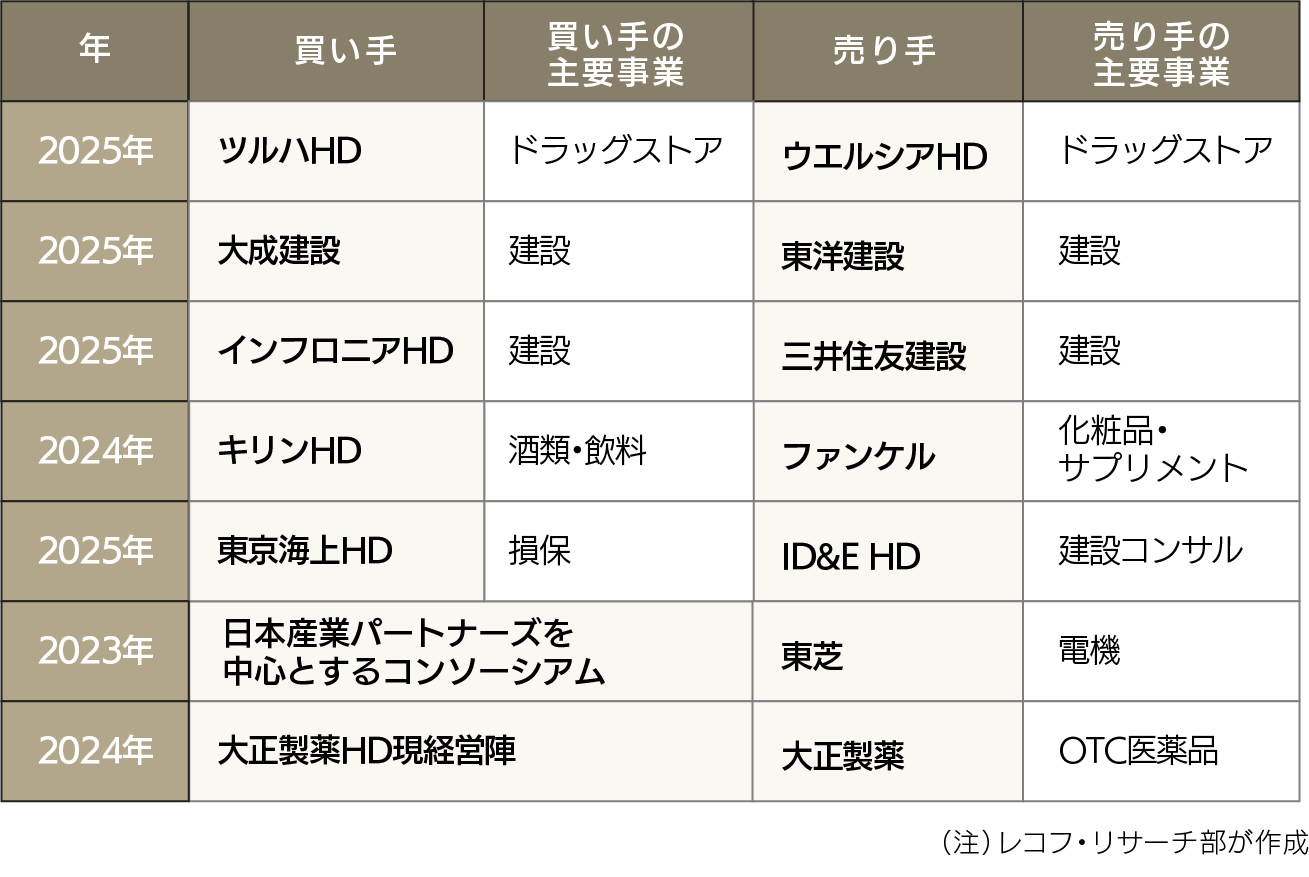
一方で、上場企業が「売り手」となるケースも過去最多となっています。例えば、化粧品・健康食品大手のファンケルが協業の深化を目的にキリンホールディングスの完全子会社となった事例などが挙げられます
上場企業を対象(売り手)とした最近の主要な買収
加えて、企業が特定の子会社や事業を外部へ切り出す「カーブアウト」も活発化しています。セブン&アイホールディングスが百貨店事業のそごう・西武を投資ファンドへ譲渡したほか、スーパー事業を担うヨークホールディングスを設立し、外部資本を受け入れながら上場を目指す方針への転換は、中核事業への「選択と集中」を象徴する動きです。
このように、現在のM&A市場の拡大は、単なる企業の拡大志向ではなく、日本の資本市場全体に求められている「経営の合理化」と「資本効率の追求」という構造的変化がもたらした必然と言えます。
データと図解でM&Aの全体像をわかりやすく解説
『教養としてのM&A』
M&Aキャピタルパートナーズのグループ会社で、日本初のM&A専業ファームであるレコフのシンクタンク部門 リサーチ部が、長年にわたり蓄積してきた調査・分析と実務の知見をもとに、M&Aの全体像をビジネスパーソンに向けて体系的に解説した書籍です。
記事監修者
2019年大手M&A支援機関へ入社し、広報責任者として広報業務に従事、厚生労働省「職業情報提供サイト(日本版O-NET)」M&Aアドバイザー担当。
2021年M&Aキャピタルパートナーズ入社、グループ全体の広報責任者として広報業務全体を管掌、2024年より現職。MACPグループ「地域共創プロジェクト」責任者。
レコフ リサーチ部を兼務し、主に「事業承継M&A分野」を担当。
創業110年を超える実家の米穀・酒販会社で、実際に「事業承継M&A」を経験。
一般社団法人金融財政事情研究会認定M&Aシニアエキスパート
一般社団法人M&A支援機関協会広報分科会委員