成長の重石となっていた一人二役の属人体制。
仕組み化で機会損失の壁を突破するM&A
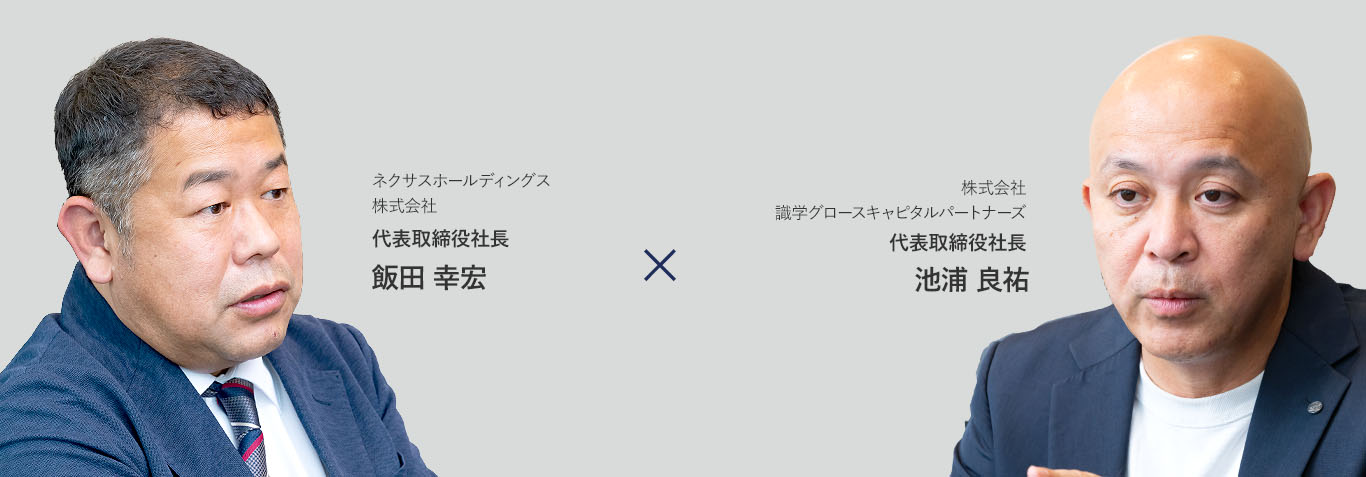
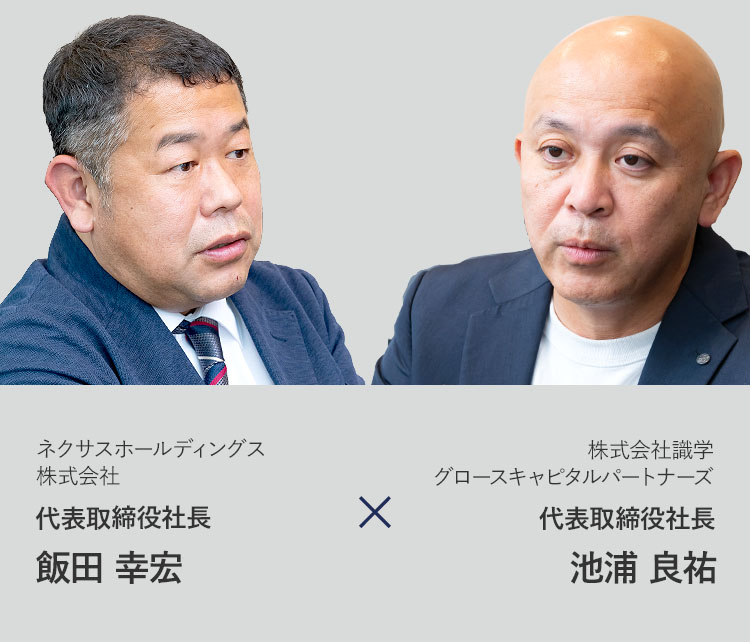
優れたプレイングマネージャーによって経営される企業は、独自の強みを持つ一方で、属人化による成長の限界と事業承継の課題を抱えやすい。愛知県で自動車車体整備用機械装置を手がけるネクサスホールディングスも、こうした課題に直面し、M&Aを選択した。ネクサスホールディングスの代表取締役社長 飯田 幸宏氏と、譲受企業である識学グロースキャピタルパートナーズの代表取締役社長 池浦 良祐氏に、M&Aに至った背景と手応えをお聞きした。
-
譲渡企業
- 会社名
- ネクサスホールディングス株式会社
- 所在地
- 愛知県あま市
- 事業内容
- グループ会社の管理運営。完全子会社のネキスト株式会社が、自動車車体整備用機械装置(塗装ブース等)の製造・販売、設置工事、保守・メンテナンス事業を展開
- M&A検討理由
- 後継者不在のため
-

譲受企業
- 会社名
- 株式会社識学グロースキャピタルパートナーズ
(株式会社識学 子会社) - 所在地
- 東京都品川区
- 事業内容
- 中小企業を対象とした長期保有型のM&A
およびハンズオン支援を行う - M&A検討理由
- 更なる事業発展のため
自動車のアフターマーケット市場。板金と塗装設備のワンストップに着目した成長戦略
ネクサスホールディングスの事業内容と創業以降のヒストリーについて教えてください。
グループの中核会社であるネキスト株式会社は、1989年の創業から自動車板金の設備機械の販売事業を手がけています。自動車のアフターマーケットと呼ばれる分野で、事故などで凹んだボディを修復する機械を開発して販売する仕事です。具体的には、車の歪んだフレームを補修するフロアー式フレーム修正機を自社開発したり、国内メーカーからOEM調達したりして、国内の自動車ディーラーの修理工場や独立系の修理工場に販売しています。
創業者である父は事業拡大を望まず、私が事業を引き継いだ当時は極めて小規模な事業でした。そのため、私も「近隣の競合他社と肩を並べることは難しいだろう」と考えていたのです。しかし、営業に注力するうちに売上が伸び、私も新たな事業に挑戦したくなりました。
そこで注目したのが、塗装の設備・機械です。自動車修理において、板金と塗装は連続する工程ですが、当時は板金と塗装両方の設備・機械をカバーする会社は限られていました。ディーラーや修理工場は板金と塗装、それぞれを扱う会社から調達していたのです。私が新事業に取り組み始めた頃、取引先から「一気通貫に頼めるならお願いしたい」と良い反応を得られたことも後押しになりました。
順調だったとのことですが、逆に苦労された点はありましたか。
その頃、国産塗装ブースのOEM先である国産メーカーとの取引関係が、ギクシャクし始めました。当社の成長が著しく、市場を席巻すると懸念されてしまったのです。製造元からの供給が滞るなど取引に支障をきたし始め、当社からのリクエストにも時間がかかるような状態が続きました。
我々にとっての主力商材に影響が及んだため、「それなら新たな調達先を開拓しよう」と、海外に視線を転じました。アプローチしたのが、自動車塗装の設備に関してイタリアのトップブランドである、USI(ウージー)社です。同社は厳しいヨーロッパの環境規制にも適合する塗装ブースなどの設備を販売しています。USI社と販売代理店契約を結び、国内での販売を開始しました。
国内での販売体制や主な取引先について教えていただけますか。
主なエンドユーザーは、カーディーラーや自動車修理工場です。当社との直接契約ではなく、総合商社を代理店として販売する形をとっています。というのも、当社は少数の社員で事業を運営しており、営業のリソースには限界があるためです。全国に営業網を持つ商社に販売をアウトソースし、当社は専門的知識やノウハウの提供に集中するようにしています。
納入先はトヨタ系ディーラーを中心に、ホンダ、スズキ、スバルといった大手メーカー系のディーラーと、メルセデスベンツやBMW、アウディ、テスラなど輸入車のディーラーのほか、独立系の自動車販売会社や街の板金塗装工場までカバーしています。これまでの塗装ブースの納入実績は約150台です。
強みはコア領域に特化した事業運営と施設設計までカバーする豊かなノウハウ
ネクサスホールディングスの強みについて、詳しくお聞かせください。
まず製品の強みは、欧州の厳しい環境規制に適応した高スペックの塗装用ブースです。
有機溶剤を使う有機溶剤系塗料が一般的な日本に比べ、欧州では環境負荷の少ない水性塗料が主流です。水性塗料は油性塗料より乾きにくく作業効率が落ちる側面があるものの、大手メーカー系のディーラーでは、SDGsの観点から環境配慮型の資材の導入が進められてきました。こうした背景から、当社が扱うUSI社の製品は高い評価を得ています。
そして事業面の強みは、板金・塗装に関わる機械設備だけでなく、それらが設置される自動車修理工場などの施設設計のノウハウを有していることです。
自動車修理工場や板金塗装工場の建築・施工は、塗装ブースの設置を見据えた設計が前提となります。そのうえで、月間の修理台数や売上目標から逆算した動線や、お客様ごとのニーズを反映することが必要です。さらに塗料などの可燃物や乾燥用の燃焼ガスを扱う環境だからこそ、安全性担保や法令遵守への配慮も欠かせません。
当社は機械設備の据付だけでなく、こうした規制や制約を考慮した施設全体の設計を3D CADによって行うことが可能です。中でも独自開発した「ショウキコ」は、コンパクトかつ短納期で設置できる少量危険物貯蔵庫として、多くの納品実績があります。単なる機械設備の販売だけでなく、こうした施設全体の設計や提案を提供できる点が当社の強みです。
機会損失を引き起こした一人二役の組織体制の課題と成長の限界
強みを生かし成長を続けてこられた中、コロナ禍による影響はありましたか。
コロナ禍においても、売上はダウンしませんでした。競合他社の供給が滞る中でも当社は供給を継続することができたので、むしろバックオーダーが増える状況だったのです。
一方で、リソース不足で大量のオーダーをさばききれず、売上は頭打ちとなります。そうこうするうちに事業運営にも軋みが出始めました。バックオーダーを抱え、納期が遅れがちになり、アフターメンテナンスも追いつかない。取引先の代理店からも「ネクサスホールディングスは大丈夫か」と懸念の声が上がるようになりました。
追い風の市場、差別化できる製品群、独自ノウハウが揃いながらも成長の限界を感じ始めたとのことですが、具体的にどのような課題があったのでしょうか。
納品・設置後のアフターメンテナンスがボトルネックになっていました。営業担当はどんどん受注を獲得するのですが、その後の対応が追いついていなかったのです。
当社の製品は、お客様に納品して完了ではありません。納品後もサービスの提供が継続します。既存の人員だけでは対応が困難となり、従業員の負荷が増大しました。そうした中で社員の退職も重なって、注文は受けられるが処理ができない状況が続いていたのです。
組織面の課題はありましたか。
当社には私を含めて役員が3人いますが、この3人にコア業務が集中して、一人二役が常態化していたことです。彼らは営業に加えて、極めて重要な役割である日々のキャッシュフロー管理を担っていました。というのも、先ほどお伝えしたUSI社の製品は海外から輸入するため、長いリードタイムを要します。さらに仕入れ先には先払いを行っており、納品先からの入金は支払いサイトが長いため、常に資金繰りへの目配りが欠かせませんでした。キャッシュフローに目を光らせ、運転資金をしっかり見ないことには、黒字倒産になりかねなかったのです。
そのほかCADで図面を作成しているなど、属人化した業務の効率化ができていませんでした。経理や人事のバックオフィス業務はすでにアウトソーシングをしていましたが、会社全体としての業務はまったく追いついていなかったのが実情です。
市場はある、ニーズはある、バックオーダーもある。好機を前にしながら機会損失が発生し、成長にブレーキがかかる状況に歯噛みしていました。
模索した課題解決の手段は、自社の強みを生かせるM&A
課題に対する打ち手として、M&Aを考え始めた経緯を教えていただけますか。
成長の限界が見え始めた頃、会社の将来について真剣に考えるようになりました。「お客様にとっても社員にとっても安心できる会社でありたい」と。私自身も50代を迎え、次世代への事業承継を視野に入れ始めたものの、2人の息子は自分の人生に邁進しています。それぞれの人生の選択を尊重すべきだと考え、息子たちに事業承継を強いるつもりはありませんでした。
事業承継の選択肢として、同じ業種や取引先とのM&Aは容易にイメージできます。しかし、譲受側の会社に自分たちの営業スタイルをコントロールされるのは気が進みませんでした。当社の強みの一つである営業スタイルはそのまま、足りない部分をアドバイスしてくれる会社はないものかと考えていたところ、M&A仲介会社に企業を紹介してもらうのはどうかと思い立ったのです。
M&Aキャピタルパートナーズ(以下、MACP)との接点は、2025年に小野寺さんから手紙をいただいたのが最初です。その時点では本気で進めるというよりも、「一度気軽に相談してみよう」という程度の気持ちでした。
M&Aの意向については、役員にのみ伝えていました。概ね賛同されましたが、当時まだ借入金があったので、「負債を軽くしてからでもいいのでは」といった意見はありましたね。
MACPの印象についてはいかがでしたか。
初期のコンタクトで「プロフェッショナル集団だ」と感じたのを覚えています。まず、2025年8月にオンラインで打ち合わせを行ったのですが、そこですでに譲渡先の候補リストとして全国の会社が幅広く網羅されていました。
最初にお会いした際、飯田様はM&Aを前提に考えていらっしゃったというよりも会社の将来を考える中で、まずは選択肢の一つとしてM&Aについて話を聞いてみたいというお考えだったと記憶しています。
一方で、ご家族のことや今後の会社の成長については以前からしっかりと考えていらっしゃることがお話を伺う中で伝わってきたのです。だからこそ、飯田様にとってどのような選択が最も良いのかを一緒に考えていきたいと思いました。
数ある仲介会社の中から、MACPを選ばれた決め手は何だったのでしょうか。
先ほども触れたとおり、最初にいただいた資料が極めて具体的であったことです。顧問税理士や金融機関からの紹介という選択肢もありましたが、MACPの提案は、当社の事業内容や課題を深く理解した上で作り込まれていることが伝わりましたから、「ここに任せても大丈夫だろう」と信頼できました。
異業種ながら共通言語で理解が進む譲渡先候補
識学グロースキャピタルパートナーズへの譲渡を決断されるに至った経緯をお聞かせください。
譲渡先の候補リストには同業だけでなく、財務面のサポートに強みを持つ会社やファンドなど、業種の異なる会社も含まれていました。識学グロースキャピタルパートナーズ(以下、識学GCP)はその中の一つでしたが、正直なところ名前を聞いたのはこのときが初めてです。
最初の打ち合わせは対面で行いました。識学GCPは自動車業界とは畑違いですが、当社が抱えていた組織上の課題について驚くほど的確に理解していただけたのが印象に残っています。業種は違えど、組織や経営の話では共通言語で理解しあえる、という感覚がありましたね。
M&Aでは同業の会社をご紹介するほうが事業上のシナジーはイメージしていただきやすいと思います。一方で、飯田様からお話を伺う中で組織の属人化や人材の育成・採用といった経営面の課題も大きなテーマだと感じていました。
その点、識学GCPはコンサルティングとして組織改善を本業としています。ネクサスホールディングスが抱えていらっしゃる課題との親和性も高いのではないかと考え、業種は異なりますが候補先の一社としてご提案しました。
社内では識学について、何か事前の接点はあったのでしょうか。
実は社員の一人が識学さんの本を読んでいました。ただ、それを知ったのは契約締結後のことです。契約後に識学GCPの方がいらっしゃって名刺交換をした際に、その社員が「営業で悩んでいた時期に読んでいました」と話してくれました。
仕組み化は限界を突破する切り札
今回、譲受企業となった識学グロースキャピタルパートナーズと、グループ本社である識学についてご紹介をお願いします。
株式会社識学は2015年3月、創業者である安藤 広大によって設立されました。安藤はベストセラービジネス書の『とにかく仕組み化』や『数値化の鬼』の著者としても知られています。「識学」とは「意識構造学」に由来する造語で、社員のモチベーションや感情に頼る精神論的なマネジメントではなく、客観的な事実に基づく仕組みによって組織を運営するマネジメント理論です。創業当初は識学の考え方がなかなか理解されませんでしたが、早期上場を目標に掲げ、創業後約3年を経た2019年に上場を果たしました。
私が代表を務める識学GCPは、識学のグループ会社としてM&A事業やPMI(M&A後の統合プロセス)の実行を含むグループ会社の管理を担っています。識学の第二の事業の柱を築きたいとの思いから、2024年に設立されました。当社では識学のノウハウを企業活動の実践に生かし、また実践から得られた知見をコンサルティングや広報活動にフィードバックする両輪の活動を目指しています。
M&Aの出口戦略における識学の特徴を教えてください。
譲り受けた会社を保有し続けることを前提とし、PMI段階でハンズオン(譲受側が譲渡側の経営に深く関与すること)支援を行う点です。
もともと当グループの初期のファンド事業は、発行株数の数パーセントを保有するマイノリティ出資でした。しかし、それでは十分な働きかけができないという反省から、マジョリティ出資に切り替えた経緯があります。その後、数億円を投じた再生支援に識学のノウハウを注入し、十数億円でイグジットできたという成功体験によって、識学による組織再生の有効性を実感しました。そこで、譲渡による利益を目的とするのではなく、永久保有によってグループの成長に貢献してもらう新たな形として、識学GCPが設立されたのです。
一般的なファンド事業では2〜3年後のイグジットを見据えるため、成長投資に制約がかかることがあります。一方、永久保有であれば、必要なタイミングで最適な経営判断を行うことが可能です。
もっとも、当グループに譲受企業の業界特有の知見や経験があるわけではありません。そのため、現場の経営陣にイニシアチブは残しながら、これまで手が回らなかった部分に直接人員を送り込む形をとっています。外部から助言するだけでは心情的な抵抗や言い訳も生まれやすいため、現場に深く入り込み、“同じ釜の飯を食う”ハンズオンで関与することを大切にしているのです。
「識学」が効果を発揮する限界突破の処方箋
ネクサスホールディングスに対してはどのような印象を持たれましたか。
さまざまなデータに触れて感じたのは、「伸びしろが大きい会社だ」ということです。経営者3人のハイパフォーマーによってすでにマーケットが開拓されており、識学GCPとも非常に相性がいいと感じました。
例えば再生医療やバイオのように、一つの研究成果でマーケットに対するゲームチェンジが起こる業界や分野では、識学のメソッドが有効に働くとは限りません。一方、ネクサスホールディングスのようにすでにマーケットが存在する中、属人的な体制で事業運営を行っているようなケースでは、組織化による成長の余白が大きいと言えます。仮に3人で支えている状態を20人規模に拡充できれば、単純計算で7倍弱の成長シナリオを描くことが可能です。
その後のネクサスホールディングスとのトップ面談では、実際に専務自ら図面の制作を行っている姿を拝見し、ハイパフォーマーによって会社が回っている実態を把握しました。一方、コストコントロールや租税対策などに改善の余地があることも分かり、改めて「識学GCPとは相性がいい」と確信したのです。識学のノウハウ注入による成長を、明確にイメージすることができました。
初めて飯田様にお会いしたとき、直接お聞きして強く心に残っているお話があります。ネクサスホールディングスが、世界的な規模を誇る海外取引先に対して仕様変更を実現させたというエピソードです。一般的に、海外メーカーは日本が要求する細かい仕様変更やローカライズを嫌います。しかし、ネクサスホールディングスは感覚的な要請ではなく、ひたすら実験を繰り返してエビデンスを提示し、納得させていたのです。こうした目的達成までやりきる姿勢とエンジニアリング力には心を動かされました。
飯田様から見た識学GCPはどのような印象でしたか。
同業とは一線を画す強烈なインパクトを感じた一方で、当社の課題に対する深い理解と共感力を持っておられ、池浦様とは最初から意気投合しました。自社だけでなく、日本の中小企業が抱える構造的課題への懸念や危機感を共有できたことが大きかったのだと思います。
私自身、必ずしも同業とのM&Aにこだわっておらず、真に当社の課題を解決できるパートナーを求めていたので、識学とのご縁は理想的でした。当初懸念していた営業のイニシアチブを失うこともなく、新たなスタートを切ることができています。
トップ面談ではネクサスホールディングスから組織や経営上の課題について率直にお話しいただき、識学GCPもその背景や考えを丁寧に理解しようとされていたことが印象的でした。
特に新たな取り組みに挑戦していく考え方には、両者に通じるものがあったように感じています。そうした経営に対する考え方の近さもトップ面談を通じて相互理解が深まった理由の一つだったと思います。
3人体制からの脱却 現場に切り込む識学メソッド
PMIの取り組みについてお聞かせください。
私はネクサスホールディングスの役員としてPMIに関与しています。課題はこれまで度々触れられてきたとおり、社長・専務・取締役の幹部3人の力に依存しすぎているために、組織全体として人数分のパフォーマンスが出せていない点です。
ネクサスホールディングスの経営陣は「型にはまること」を嫌うタイプでありながら、自由な環境の中でコミットしてやり切る力を持っていらっしゃいます。それが高い成果につながっているのです。
ただ、同じ環境を提供しただけで、他の社員が同じようには動いてくれるわけではありません。だからこそ、識学に基づいた規律づくりが必要だと考えています。
識学には、挨拶をする場所を床に印で示すルールや、ワイシャツは白か薄水色の無地に限るといった独自の規律があります。ただし、こうしたルールをそのままネクサスホールディングスに持ち込むつもりはありません。実際の現場での会話や仕事ぶりを見ながら、どのタイミングでどの程度の強さでルールを発動するかは、入澤に任せています。
すでにネクサスホールディングスの社内ルールづくりは始めていますが、社員に強制することはしていません。一方、そうした中でも絶対に守ってほしいルールについては議論を重ねています。まずは休暇取得、日々の勤怠管理、現場での安全意識という3つに絞って取り組んでいくつもりです。
今後の展望について教えていただけますか。
これまでボトルネックとなっていた課題を解消し、スムーズな売上拡大へつなげていきたいと考えています。これまでマネタイズできていなかった領域を収益化し、持続的な成長を支える体制を構築することが当面の目標です。また、属人化していた業務についても識学の導入による仕組み化と効率化を進めていきます。バックオーダーと機会損失のキャッチアップにも注力し、事業のさらなる飛躍を目指す所存です。
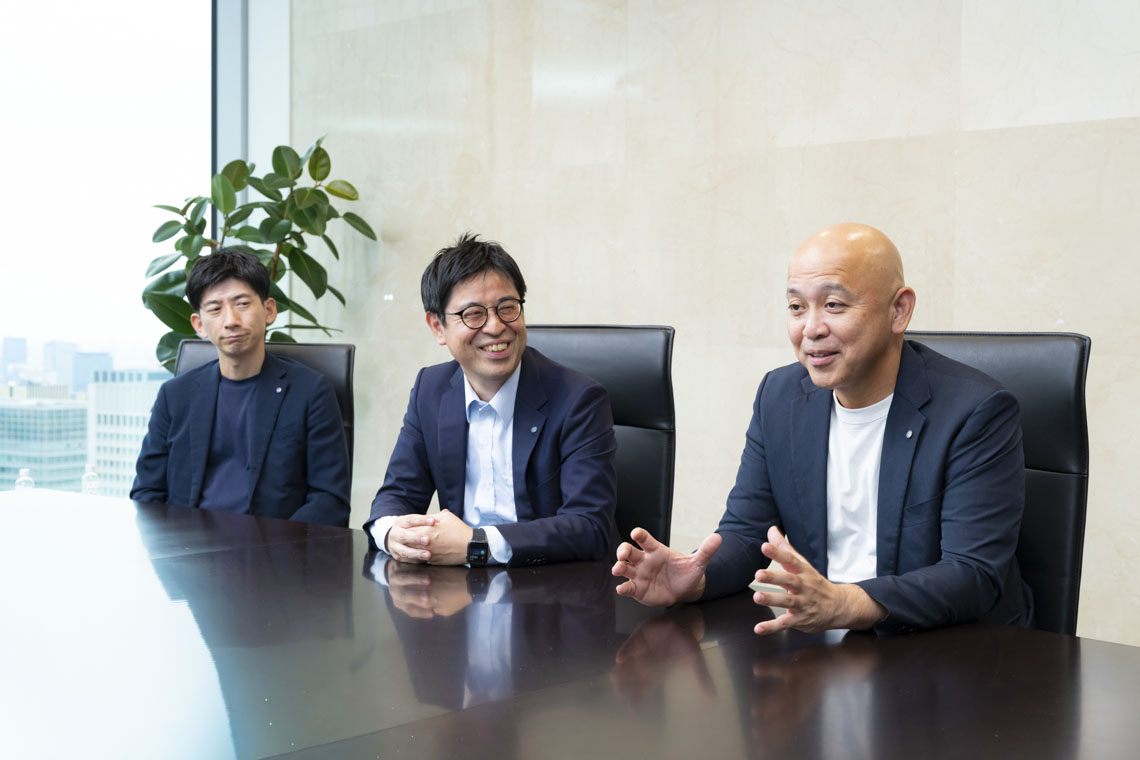
まず識学グループ全体の利益に貢献してもらうこと、そして今回の事例がコンサル事業の広報活動においても活用できる好事例になることを期待しています。また、ネクサスホールディングスだけでは手が出せなかった取り組み、例えば子会社をさらに紐付けるといったことも、上場している識学の信用力や資金調達力を活かせば、成長速度を上げる有効な手段になると考えています。
クロージングから約1ヶ月というタイミングでお話を伺いましたが、すでに両社の間で今後の成長に向けた具体的な取り組みが動き始めていることを感じています。
トップ面談の頃からお伺いしてきたお考えや、両社で共有されてきた方向性がこれから具体的な形になっていくことを楽しみにしています。
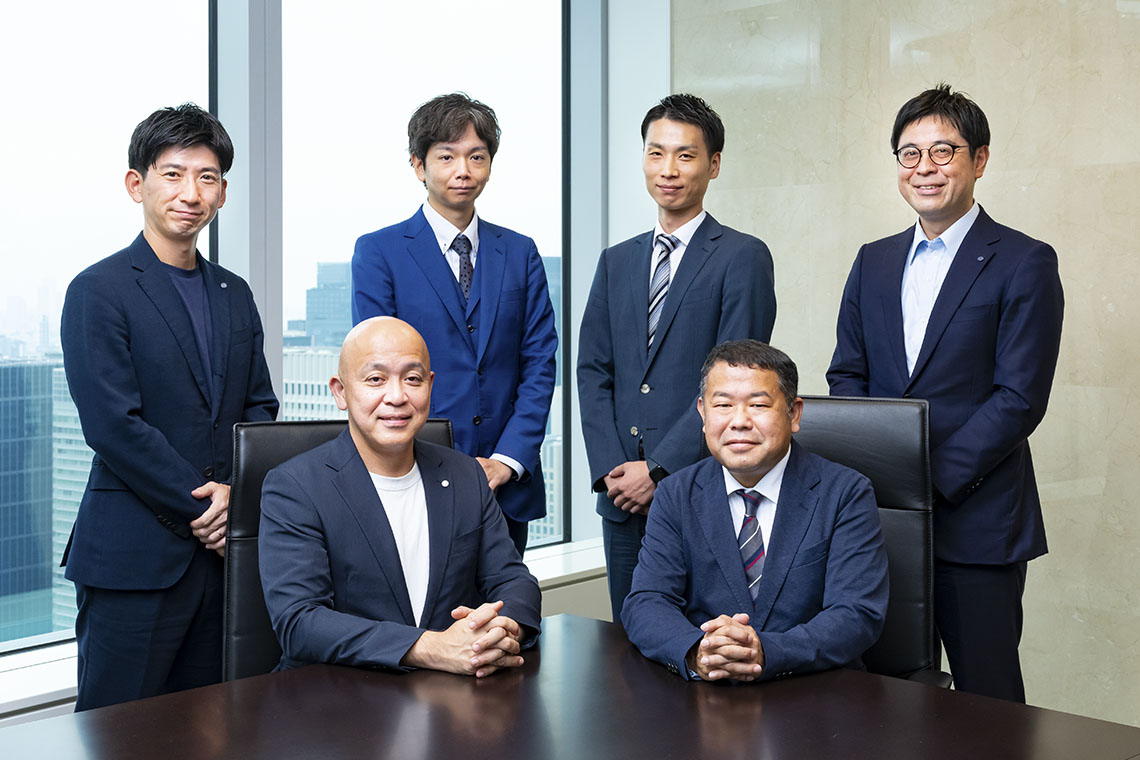
左から、野見山様、池浦様、弊社 企業情報部 次長 細谷 龍一、小野寺、飯田様、入澤様
文:蜂巣 稔 写真:平瀬 拓 取材日:2026年9月3日
基本合意まで無料
事業承継・譲渡売却はお気軽にご相談ください。