

更新日
事業譲渡と株式譲渡の違いについて
事業譲渡と株式譲渡は、どちらもM&Aで頻繁に用いられますが、譲渡対象が異なります。事業譲渡は事業に含まれる資産・負債や契約等を個別に引き継ぐ手法で、範囲を柔軟に設計できる一方で手続が煩雑です。株式譲渡は株主が株式を譲渡し、会社の契約や許認可が原則そのまま継続する点が特徴です。
数あるM&A手法のなかでも、「事業譲渡」と「株式譲渡」は頻繁に用いられる手法とされています。事業譲渡は事業の譲渡、株式譲渡は株式の譲渡であるため、譲渡する対象が異なります。その結果、得られる資産や効果、メリット・デメリットなどにも違いが生じます。
M&Aを検討する際には、両者の違いを理解したうえで、自社の目的に沿った最適なスキームを選択できることは重要です。
本記事では、「M&Aとは?」の基本的な理解を踏まえたうえで、事業譲渡と株式譲渡の概要、両者の違い、選択する際の実務上のポイントなどについてわかりやすく解説します。事業の売却を検討中の経営者様や、M&A手法を理解したい方は、ぜひ本記事をご活用ください。
※なお、本記事に記載されている内容は現行制度上のものであり今後改正等で変更される可能性があることにご留意ください。
事業譲渡と株式譲渡の概要
まずは事業譲渡と株式譲渡、それぞれの概要から簡単に説明していきます。
事業譲渡とは
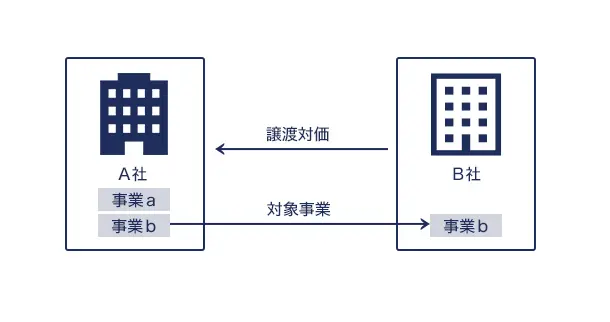
事業譲渡とは、会社が営む事業の全部または一部を、他の会社等の第三者に譲渡する行為をいいます。事業とは、一定の目的のために組織され、有機的一体として機能する財産です。有形固定資産や在庫のほか、知的財産、ブランド、顧客情報、契約関係なども含まれます。そのため、事業譲渡は、単なる事業用資産の個別売却とは異なります。
事業譲渡では、対象事業に関連する権利義務を、当事者間の契約に基づいて個別に引き継ぐ必要があります。従業員の雇用契約を買い手側へ移す場合も、従業員本人の個別の承諾が必要です。合併や会社分割のように、権利義務が包括的に承継されるわけではない点に留意しなければなりません。
株式譲渡とは
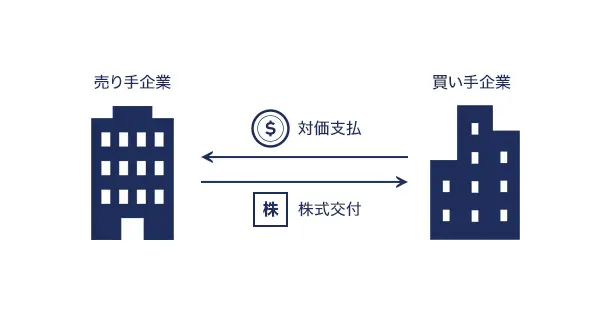
株式譲渡とは、株主が保有する対象会社の株式を対価と引き換えに第三者へ譲渡することにより承継させる手法であり、中小企業のM&Aにおいて最も多く採用されています。売り手と買い手との間で株式譲渡契約(SPA)を締結し、契約に基づいて買い手が譲渡代金を支払い、売り手から買い手へ株式を移転します。
イメージとしては以下のような例図となります。
事業譲渡と株式譲渡の違い
次に事業譲渡と株式譲渡の違いについて解説します。事業譲渡と株式譲渡は、承継される範囲・取引当事者・許認可や契約の扱い・税務・のれんの発生など、複数の点で本質的に異なります。主な違いを整理すると以下のとおりです。
| 事業譲渡 | 株式譲渡 | |
|---|---|---|
| 対象となる資産等の範囲 | 特定事業の資産・負債の全部または一部 | 会社の株式 |
| 取引の主体 | 売り手:会社 買い手:会社・個人事業主等 |
売り手:株主(個人・法人) 買い手:個人・法人 |
| 許認可や契約等の扱い | 個別承継 | 原則そのまま継続 |
| 税金の取扱い | 消費税・法人税 | 所得税(個人)または法人税(法人) |
| のれんの発生 | 発生しうる | 原則、譲渡会社側では発生しない |
以下、それぞれについて順番に整理して説明します。
対象となる資産等の範囲
事業譲渡と株式譲渡では、対象となる資産等の範囲が以下のように異なります。
事業譲渡で対象となる資産等の範囲
事業譲渡では、売り手企業が営む事業のうち、どの資産・負債を承継するかを個別に指定します。
譲渡対象に含まれるのは、例えば、以下のようなものです。
- 有形固定資産(店舗、設備、車両など)
- 在庫
- 契約関係(取引先・リース契約等)
- 事業に関連する負債
契約書で「承継するもの」を明確に列挙する必要があり、範囲を柔軟に調整できる代わりに、手続きは煩雑になります。
株式譲渡で対象となる資産等の範囲
株式譲渡では、売り手株主が保有している株式を買い手が取得するだけです。
その結果、会社の資産・負債・契約関係は原則として会社に残ったまま継続します。
したがって買い手は「会社という箱ごと」引き継ぐ形になります。ただし、主要契約に支配権変更条項(Change of Control条項、いわゆるCOC条項)等がある場合は別途手続が必要となることがあります。
なお、COC条項の詳細について詳しく知りたい方は、以下の記事を合わせてご覧ください。
取引の主体
次に取引の主体についても以下のように異なります。
事業譲渡における取引の主体
事業譲渡では、事業を譲渡する会社と、その事業を譲り受ける者が取引の当事者となります。譲受側は会社に限らず、個人事業主等となる場合もあります。
株式譲渡における取引の主体
株式譲渡では、対象会社の株主が売り手となり、株式を取得する個人または法人が買い手となります。
許認可や契約等の扱い
許認可や契約等の取扱いも、事業譲渡と株式譲渡では以下のように異なります。
事業譲渡における許認可や契約等の扱い
事業譲渡(個別承継)においては、事業に紐づく契約・許認可・従業員等は、原則として自動承継されません。
そのため、以下のような個別の承継手続きが必要になります。実務ではここが最も手間のかかるポイントといえます。
- 契約書の巻き直し(債権債務の移転)
- 許認可の再取得・名義変更
- 従業員の個別同意
- 取引先への承継通知・同意取得
株式譲渡における許認可や契約等の扱い
会社自体は同じ法人格のまま存続するため、以下の内容は原則としてそのまま継続し、契約の巻き直しは不要です。
- 契約
- 許認可
- 従業員
- 取引先との関係
もっとも、融資契約や重要な取引基本契約、賃貸借契約等に「支配権変更条項(Change of Control条項、いわゆるCOC条項)」がある場合、株主(支配権)の変更を契機に、事前承諾の取得や通知が求められたり、場合によっては解除や期限の利益喪失が生じることがあります。そのため、主要契約についてはCOC条項の有無を事前に確認することが重要です。
税金の取扱い
課される税金も、それぞれの取引で以下のように違いが生じます。
事業譲渡における税金の取扱い
資産の譲渡取引となるため、課税資産には消費税が課され(非課税資産は除く)、譲渡益には法人税が課税されます。また、売り手側には納税負担が生じやすい点に注意が必要です。
株式譲渡における税金の取扱い
株式は金融商品であり、譲渡は消費税の非課税取引です。
課税されるのは譲渡益のみで、個人の場合は所得税(申告分離課税)がかかり、法人の場合は法人税がかかります。
「のれん」の発生
「のれん」の発生の有無においても、事業譲渡と株式譲渡は以下のように異なります。
事業譲渡での「のれん」
事業譲渡では、譲受対価が、承継した資産・負債を取得日時点の時価を基礎に評価した純額を上回る場合、その差額がのれんとして計上されます。
また、一定の要件を満たして税務上の資産調整勘定が生じる場合は、原則として60か月(5年間)にわたり損金算入されます。
詳しくは、以下の記事をご覧ください。
株式譲渡での「のれん」
株式譲渡では、対象会社の個別財務諸表上、新たなのれんは計上されません。
一方、買い手企業が対象会社を子会社化して連結財務諸表を作成する場合は、子会社株式の取得原価と、取得日時点の資産・負債を時価評価した純額との差額を基礎に、連結財務諸表上でのれんが計上されることがあります。
事業譲渡と株式譲渡を選択する際の実務上のポイント
事業譲渡と株式譲渡は、それぞれにメリット・デメリットが存在し、どちらが適切かは、譲受側・譲渡側の事情や取引の目的によって大きく変わります。ここでは、実務で特に判断材料となるポイントを「事業譲渡を選択するケース」と「株式譲渡を選択するケース」の2つに分けて整理して説明します。
事業譲渡を選択するケース
事業譲渡は、承継する資産・負債・契約の範囲を個別に指定できるため、「どこまでを買うか」を柔軟に設計できるスキームです。その反面、手続きが複雑になりやすいという特性があります。次のような状況では、事業譲渡がより適した選択肢になります。
譲受側がリスクを極力抑えたい場合
株式譲渡では、対象会社の債務は対象会社に残ります。そのため、買い手は簿外債務や偶発債務を抱えた会社を取得する経済的リスクを負う可能性があります。もちろんデューデリジェンスや表明保証で一定程度リスクをコントロールできますが、それでも対象企業に内包された不確実性は残ります。これに対し、事業譲渡であれば、承継する範囲を契約書で個別に限定でき、譲受側が望まない負債やリスクを対象外に設定することが可能です。そのため、リスクの切り分けを重視する取引では、事業譲渡が選ばれる傾向があります。
譲渡側が会社そのものを残したい場合
オーナー経営者が一部の事業だけを売却し、残りの事業を同じ会社で継続したい場合は、事業譲渡が選択肢となります。株式譲渡でも一部の株式のみを譲渡することは可能ですが、全株式または経営支配権を伴う割合の株式を譲渡すると、オーナーは会社の支配権を手放すことになります。
事業譲渡であれば、売却対象とする事業だけを切り離し、会社の法人格と残りの事業を維持できます。「会社そのものは維持しつつ、事業ポートフォリオを最適化したい」というニーズに向いています。
買い手が取得後の償却メリットを重視する場合
事業譲渡では、取得した建物や設備などの減価償却資産について、取得価額を基礎に減価償却を行います。また、一定の場合に税務上の資産調整勘定が生じると、原則として60か月にわたり損金算入できます。
一方、株式譲渡では、対象会社が保有する資産の税務上の帳簿価額は原則として変わりません。そのため、取得後の償却による税務上の効果を重視する買い手にとっては、事業譲渡が選択肢となる場合があります。
株式譲渡を選択するケース
株式譲渡は、手続きがシンプルで、会社の契約・従業員・許認可をそのまま引き継げるため、中小企業のM&Aで一般的なスキームです。会社の契約・従業員・許認可等が原則としてそのまま継続するメリットが多く、次のようなケースでは株式譲渡の方が適しています。
手続きをスムーズに進めたい場合
株式譲渡は、基本的に売り手株主と買い手が株式譲渡契約を締結し、契約に基づいて株式を移転する手法です。対象会社の法人格は変わらないため、許認可の再取得や従業員からの個別同意、取引先との契約の巻き直しは原則として必要ありません。
そのため、事業譲渡と比べて手続きを進めやすい点がメリットです。ただし、譲渡制限株式の承認や株主名簿の書換え、契約・許認可に関する届出や承諾などが必要になる場合があります。
オーナー株主が売却対価を直接受け取りたい場合
株式譲渡では、株式の売り手である株主が、買い手から譲渡対価を受け取ります。個人株主の場合、株式の譲渡益は、他の所得と区分する申告分離課税の対象となります。
一方、事業譲渡の譲渡対価は、事業を譲渡した会社に支払われるため、オーナー経営者が個人として直接受け取るわけではありません。そのため、オーナー株主が会社の経営権を譲渡し、売却対価を直接受け取りたい場合には、株式譲渡が選択肢となります。
ただし、実際の税負担や手取り額は、株主が個人か法人か、株式の取得費、売却後の資金の扱いなどによって異なります。
譲渡側が売却後に同種事業へ再参入する予定がある場合
M&Aでは、譲渡後に売り手側が同じ事業を行うことを制限する「競業避止義務」が問題となる場合があります。
株式譲渡では、事業譲渡に適用される会社法上の競業避止義務は原則として生じません。そのため、譲渡後に同種事業への再参入を検討している場合は、事業譲渡と比べて選択肢となりやすい手法です。
一方、事業譲渡では、当事者間に別段の合意がない限り、譲渡会社は原則として、同一市町村および隣接市町村で20年間、同一の事業を行うことができません。ただし、株式譲渡でも契約によって競業避止義務が定められる場合があるため、契約条件を確認する必要があります。
どちらを選択するのが適切か
事業譲渡は、承継する資産・負債・契約等を個別に定められるため、リスクを切り分けたい場合や、会社に残る事業を継続したい場合に向いています。一方、契約や雇用関係、許認可等を個別に承継する必要があり、手続きは煩雑になりやすい点に注意が必要です。
株式譲渡は、対象会社の法人格や契約関係等が原則として維持されるため、事業譲渡より手続きを進めやすい点が特徴です。ただし、買い手は簿外債務や偶発債務を抱えた会社を取得する経済的リスクを負う可能性があります。
どちらが適切かは、承継範囲、許容できるリスク、売却後の会社・事業の方針、売却対価の受取人、取得後の税務上の取扱いなどを踏まえて判断することが重要です。
まとめ
事業譲渡と株式譲渡は、譲渡対象や取引の主体、契約・許認可の扱い、税務などが異なります。事業譲渡は承継範囲を個別に定められる一方、手続きが煩雑になりやすく、株式譲渡は契約関係等を原則として維持しやすい反面、対象会社が抱える経済的リスクにも注意が必要です。
どちらが適しているかは、売却する範囲や残したい事業、買い手が許容できるリスク、売却後の方針などによって変わります。法務・税務を含む専門的な判断が必要になるため、自社の目的や状況を整理したうえで、M&Aの専門家へ相談しながら検討することが大切です。
M&Aキャピタルパートナーズは、豊富な経験と実績を持つM&Aアドバイザーとして、中小M&Aガイドラインを遵守し、お客様の期待する解決・利益の実現のために日々取り組んでおります。
着手金・月額報酬がすべて無料、簡易の企業価値算定(レポート)も無料で作成。秘密厳守にてご対応しております。
以下より、お気軽にお問い合わせください。
基本合意まで無料
事業承継・譲渡売却はお気軽にご相談ください。
よくある質問
- 事業譲渡とは何ですか?
- 会社が営む事業の全部または一部を第三者へ譲渡する手法です。有形資産だけでなく、知的財産や顧客情報、契約関係なども譲渡対象に含まれる場合があります。
- 株式譲渡とは何ですか?
- 株主が保有する対象会社の株式を第三者へ譲渡するM&A手法です。買い手が譲渡代金を支払い、売り手から買い手へ株式を移転します。
- 事業譲渡と株式譲渡で承継範囲はどう違いますか?
- 事業譲渡では、特定事業の資産・負債・契約等のうち、承継する範囲を個別に定めます。株式譲渡では対象会社の株式が移転し、会社の資産・負債・契約関係等は原則として対象会社に残ったまま継続します。
- 契約・許認可・従業員の扱いはどう違いますか?
- 事業譲渡では自動的に承継されないため、契約の移転・再締結、許認可の再取得や変更・届出、従業員の個別の承諾などが必要です。株式譲渡では対象会社の法人格が変わらないため原則として継続しますが、COC条項や許認可の内容によっては手続きが必要です。
- 税金の取扱いはどう違いますか?
- 事業譲渡では、課税資産に消費税がかかり、譲渡益は法人税等の対象となります。株式譲渡は消費税の非課税取引です。個人株主の譲渡益には所得税・復興特別所得税・住民税が申告分離課税され、法人株主の譲渡損益は法人所得に含まれます。
- 「のれん」は、事業譲渡と株式譲渡のどちらで発生しますか?
- 事業譲渡では、譲受対価が、承継した資産・負債を時価評価した純額を上回る場合、その差額がのれんとして計上されます。一定の場合に税務上の資産調整勘定が生じると、原則として60か月にわたり損金算入されます。株式譲渡では対象会社の個別財務諸表上、新たなのれんは計上されませんが、買い手の連結財務諸表上で計上される場合があります。
- どのような場合に事業譲渡/株式譲渡が選ばれますか?
- 事業譲渡は、承継する範囲を限定してリスクを切り分けたい場合や、会社と残りの事業を維持したい場合に向いています。株式譲渡は、契約や許認可等を原則として維持しながら手続きを進めたい場合や、個人オーナーが売却対価を直接受け取りたい場合などに選ばれます。
M&Aを流れから学ぶ
(解説記事&用語集)
M&A関連記事
M&A基礎
目的別M&A
- 事業承継とは
- 事業承継とM&Aの違い
- 事業承継M&A
- 「事業承継」と「事業継承」の違い
- 事業承継問題
- 後継者不足の実態
- 事業承継における課題
- 事業承継対策の必要性
- 事業承継を実施するタイミング
- 事業承継の流れ
- 事業承継計画
- 事業承継計画書の記載項目
- 事業承継のチェックリスト
- 事業承継における後継者選定
- 事業承継における後継者育成
- 親族内承継
- 親族外承継
- 従業員への事業承継
- 第三者承継
- 親族内承継と第三者承継の比較
- 後継者のいない会社を買う
- 事業承継の主要スキーム比較
- 持株会社を活用した事業承継
- 事業承継信託
- 事業承継ファンド
- 医療法人の事業承継
- 事業承継に向けた資金調達方法
- 事業承継補助金
- 事業承継で活用できる融資
- 事業承継における生命保険
- 事業承継税制
- 事業承継の税務対策
- 事業承継と資産移転
- 事業承継時の消費税の取扱い
- 承継時の債権・債務の取扱い
- 地位承継
- 包括承継
- 許認可の承継
- 株式相続
- 株式の贈与
- 自社株贈与
- 事業承継士
- 事業承継の専門家
- 事業承継コンサルティング
- 事業承継特別保証制度
- 事業承継に潜むリスクと対策
- 事業承継に伴う労務管理リスク
- 会社売却と事業承継の違い
M&Aスキーム
M&Aプロセス
企業価値評価
M&Aリスク
デューデリジェンス
M&Aファイナンス
M&A税務
M&A法務
用語・その他
- バスケット条項
- 当期純利益
- 資産除去債務
- XBRL
- 特別決議
- 譲渡承認取締役会
- 大量保有報告
- 適時開示
- 法務のポイント
- インサイダー取引
- チャイニーズ・ウォール
- 匿名組合
- キラー・ビー
- クラウン・ジュエル
- グリーン・メール
- ゴールデンパラシュート
- ジューイッシュ・デンティスト
- スタッガード・ボード
- スケールメリット
- ストラクチャー
- 利益相反
- 源泉徴収
- プロキシー・ファイト
- パールハーバー・ファイル
- Qレシオ
- MSCB
- IFRS
- 現物出資
- コントロールプレミアム
- ゴーイング・プライベート(Going Private)
- バックエンド・ピル
- パックマン・ディフェンス
- EV(事業価値)
- 売渡請求
- 株主価値
- レバレッジ効果
- 減損価格
- アーンアウト
- シャーク・リペラント
- スーイサイド・ピル
- ティン・パラシュート
- 低廉譲渡
- 監査法人
- 相対取引
- 範囲の経済
- アナジー効果
- 債券
- 純有利子負債(ネット デット)
- ホールディングス
- COC条項(チェンジ・オブ・コントロール条項)
- ディスクロージャー
- 会社法
- ROA(総資産利益率)
- 国際租税条約
- 役員報酬
- SWOT分析
- アンゾフの成長マトリクス
- サクセッションプラン
- ドラッグアロング
- 累進課税
- 総合課税と分離課税の違い
- キャピタルゲイン
- インカムゲイン
- 資本と負債の区分
- 益金不算入
- タックスシールド
- 繰越欠損金
- スタンドアローン・イシュー
- ロックド・ボックス方式
- 特定承継
- プットオプション
- 埋没費用(サンクコスト)
- マイノリティ出資
- 株式等保有特定会社
M&Aキャピタルパートナーズが
選ばれる理由
創業以来、売り手・買い手双方のお客様から頂戴する手数料は同一で、
実際の株式の取引額をそのまま報酬基準とする「株価レーマン方式」を採用しております。
弊社の頂戴する成功報酬の報酬率(手数料率)は、
M&A仲介業界の中でも「支払手数料率の低さNo.1」を誇っております。
-
明瞭かつ納得の手数料体系

創業以来変わらない着手金無料などの報酬体系で、お相手企業と基本合意に至るまで無料で支援致します。
- 関連ページ -
-
豊富なM&A成約実績

創業以来、国内No.1の調剤薬局業界のM&A成約実績の他、多種多様な業界・業種において多くの実績がございます。
- 関連ページ -


基本合意まで無料
事業承継・譲渡売却はお気軽にご相談ください。